

ブログ見にきてくださってありがとうございます!
いつか大木になることを夢見る小豆です。
今回は 安藤ハザマ
土木・建築を中心に幅広い建設事業を手掛ける総合建設会社です。
建設業は景気や資材価格、人件費などの影響を受ける一方、インフラ更新や再開発、国土強靭化などの需要が見込まれており、中長期的な事業基盤を持っています。
高配当株として注目したいのが、安定した配当実績に加えて、2026年度から「累進配当」を導入したことです。2028年度には年間配当80円以上を掲げており、今後の増配にも期待できる銘柄です。
一方で建設業特有の景気変動や資材価格・人件費の上昇、工事採算の悪化などには注意が必要です。
本記事では安藤ハザマの事業内容や業績・受注残高・財務・配当の推移から、高配当株としての魅力とリスクを詳しく深掘りしていきます!
★この記事の結論・注目ポイント★
▶︎結論
安定した受注基盤と堅調な業績を背景に、配当の安定性が高まっているバランス型の高配当株です。累進配当の導入により、今後の増配にも期待できます。
▶︎注目ポイント
・土木・建築の両分野で安定した受注を確保
・術中残高が今後の業績を支える
・2026年度から累進配当を導入
・2028年度までは年間配当80円以上を目標
・一方で景気変動や資材・人件費の上昇には注意
🫛Dr.小豆の評価
おすすめ度 ★★★★☆ コア枠 ★★★★☆
配当安定性 ★★★★☆ 増配期待 ★★★★☆
財務健全性 ★★★★☆ 景気耐性 ★★★☆☆
総合評価 A –
コメント
高い配当安定性と今後の増配期待が魅力。景気変動の影響を受けるため「守り」ではなく、安定性と成長性のバランスに優れた銘柄と評価します。
基本情報と高配当株としての立ち位置
安藤ハザマは、安定した配当と高い利回りが魅力の準大手ゼネコンです。ここでは基本情報や配当実績をもとに、高配当株としての魅力と投資対象としての立ち位置を考えます。
基本情報
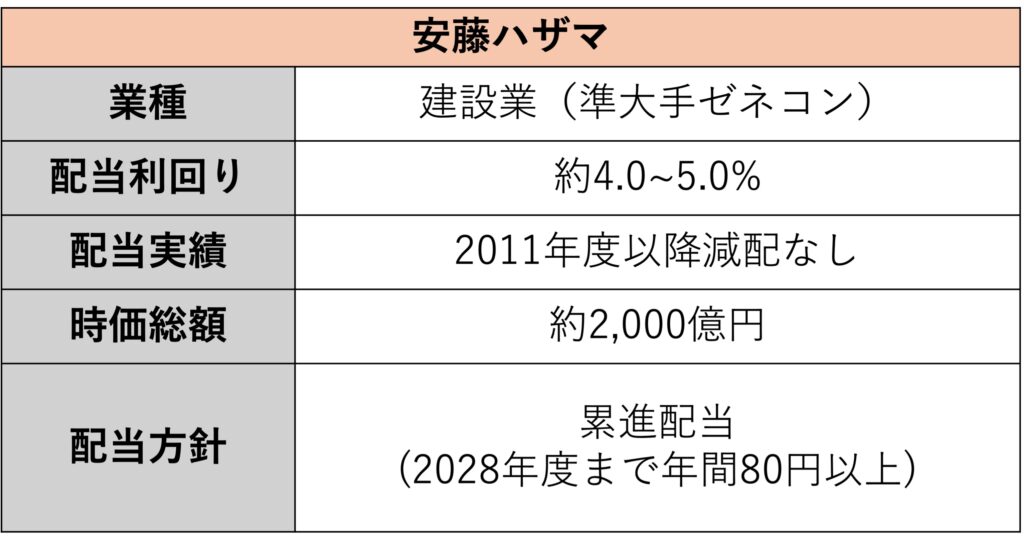
安藤ハザマは、土木・建築をバランスよく手がける準大手ゼネコンです。近年、累進配当を導入し継続的かつ安定した配当を掲げています。建築会社の中では配当の安定性が比較的高く、高配当株として注目されています。
高配当株の中での立ち位置
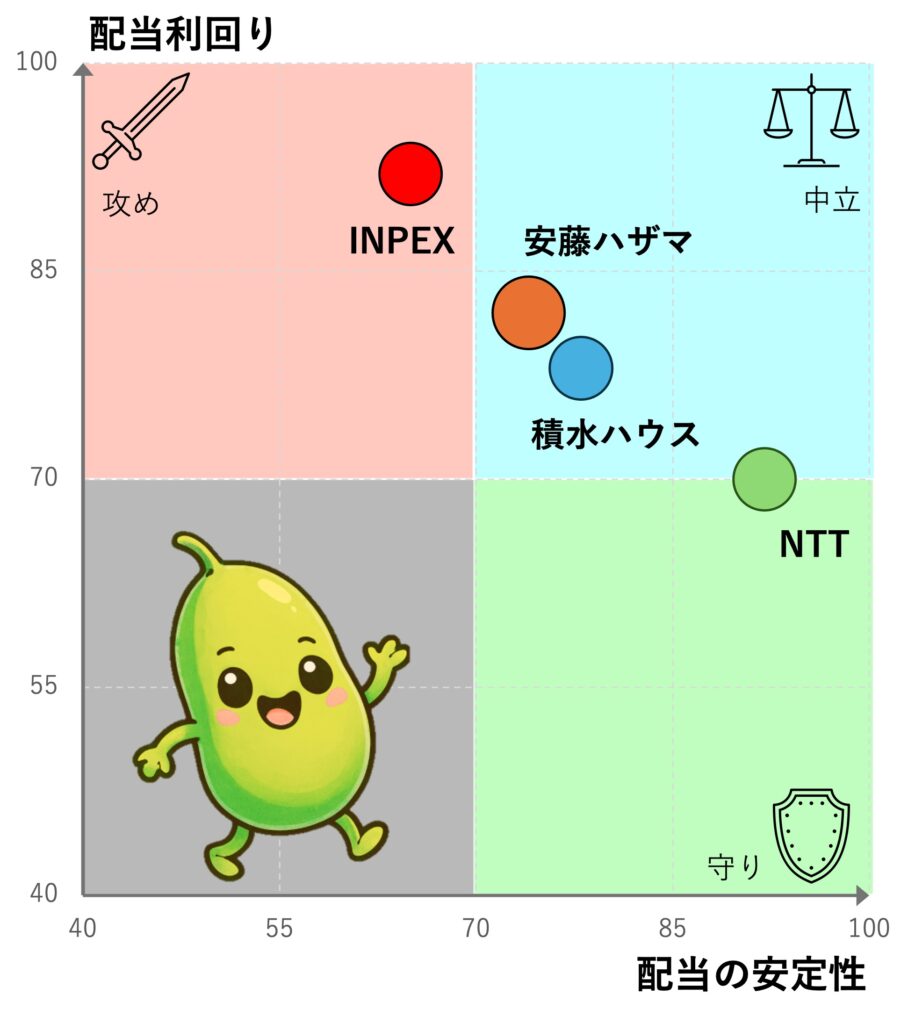
INPEXは非常に高い配当利回りが魅力ですが、資源価格の影響を受けやすい景気敏感株です。一方でNTTは配当利回りこそ控えめですが、通信事業による高い安定性を持っています。
安藤ハザマは高い配当利回りが魅力の一方、建設需要や工事採算の影響を受けるため、配当の安定性は通信株や住宅株よりやや劣ります。
向いている人
高い配当利回りを重視しつつ、建築業の成長性にも期待したい人に向いています。
向いていない人
景気に少しでも左右されにくい安定配当を最優先したい人には、通信株やインフラ株の方が向いています。
▼小豆の意見
高い利回りと累進配当による安定配当のバランスが魅力です。景気敏感株ではありますが、長期保有する高配当株のコア候補として十分検討できる銘柄だと考えています。
ビジネスモデル
安藤ハザマは、土木と建築の両分野で社会インフラや建築物を支える総合建設会社です。ここでは収益を生み出す仕組みや事業の特徴、今後の成長性について考えます。
建設会社は何で稼ぐ会社?
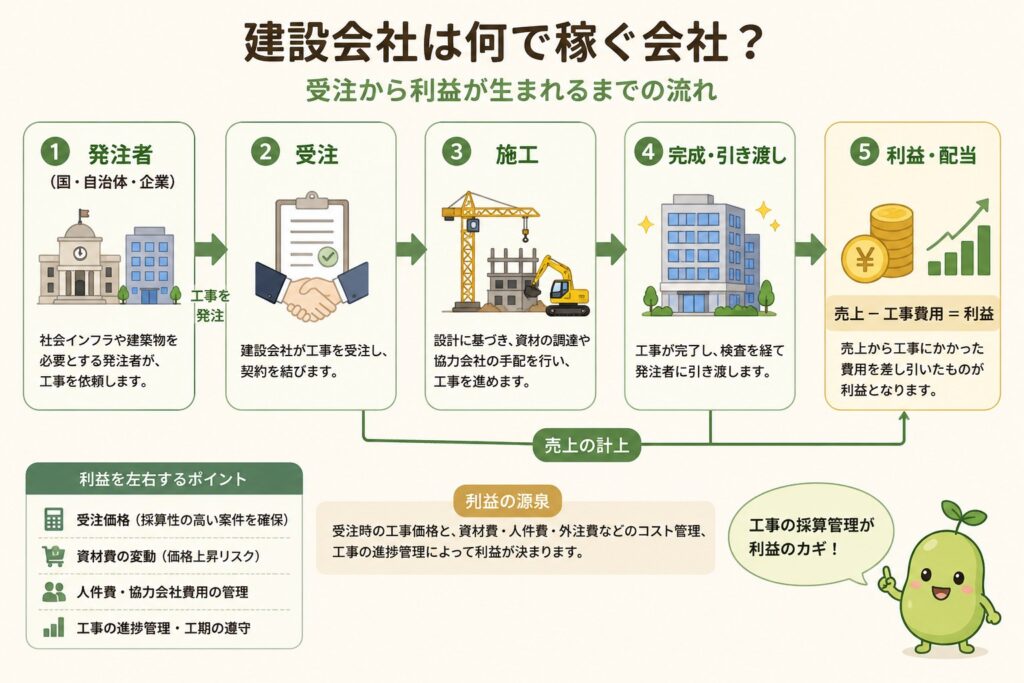
建築会社は、顧客から工事を受注し、施工によって利益を生み出すビジネスモデルです。受注時の見積もりと実際の工事コストの差が利益となるため、工事の採算管理が重要になります。
土木・建築の売上構成
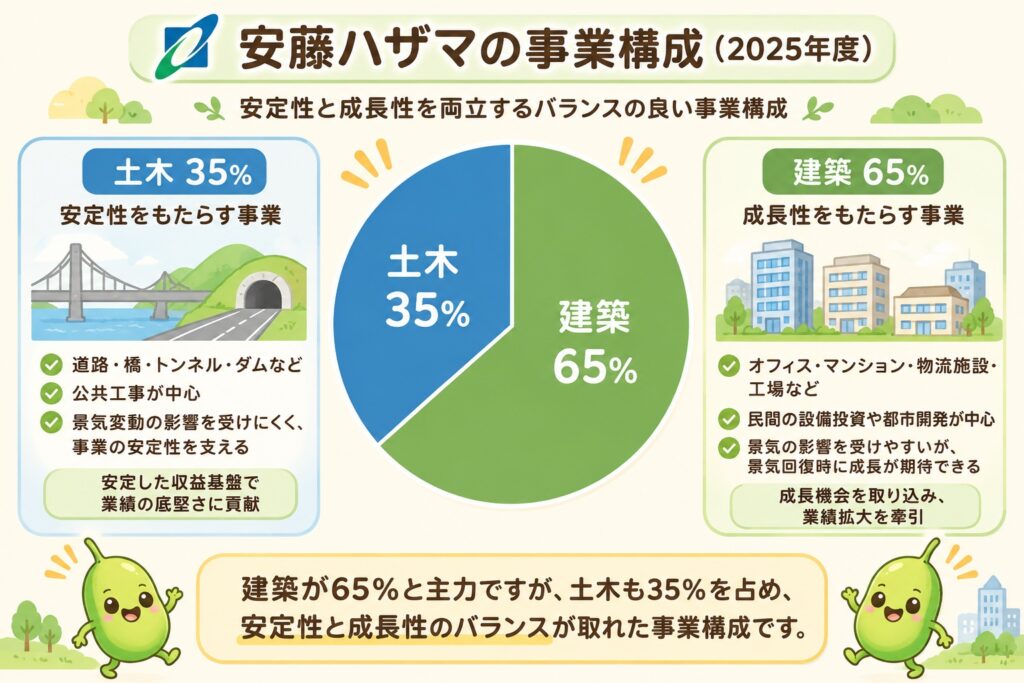
土木工事と建築工事の両方を手掛けています。
土木分野ではトンネルやダムなどの大型インフラ工事、建築分野ではオフィスビルやマンションなど幅広い実績があります。土木分野は業績に安定性をもたらす一方で成長性は低くなりますが、建築分野は成長性があるものの景気敏感な側面もあります。
安藤ハザマは売上のうち建築が65%、土木が35%を占めており、民間建築による成長性と公共土木による安定性をあわせ持つバランスの良い事業構成が特徴といえます。
受注残高の推移
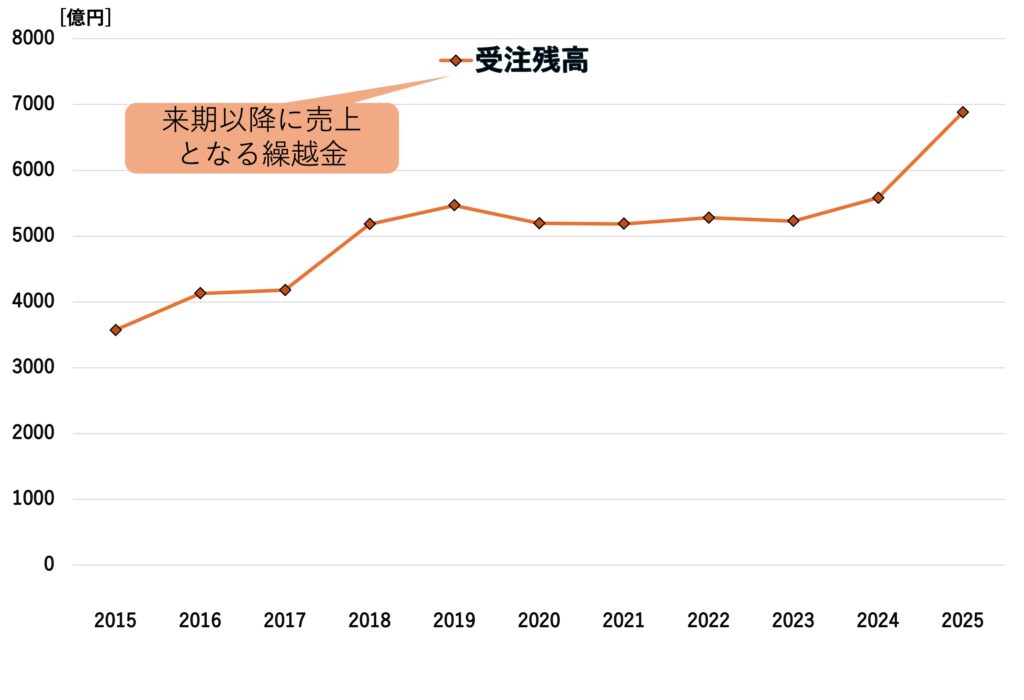
受注残高は将来の売上につながる重要な指標です。安定した受注を確保することで、数年先までの業績をある程度見通すことができます。
安藤ハザマの受注残高は長期的に増加傾向にあり、近年も高水準を維持しています。将来の売上につながる工事を十分に確保しており、業績の安定性を支える要因となっています。
今後の成長戦略
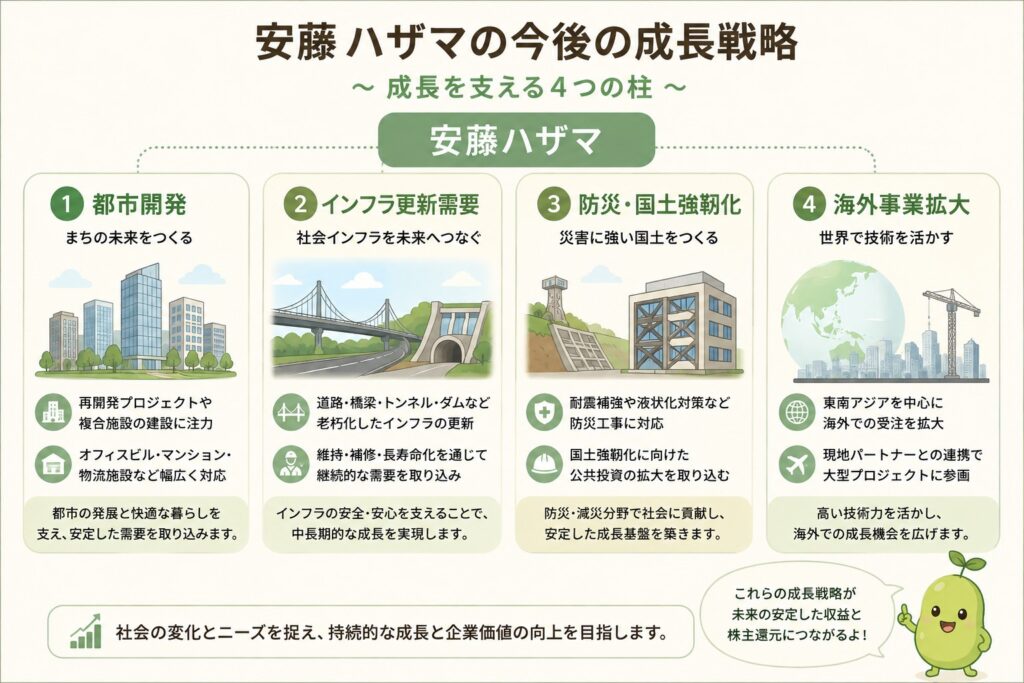
今後の成長ドライバーは、都市開発や老朽化したインフラの更新需要です。特に道路・橋梁・トンネルなどの社会インフラは維持更新の需要が継続すると考えられます。また、防災・国土強靭化への投資や海外事業の拡大も成長余地となります。
▼小豆の意見
安藤ハザマは、土木と建築をバランスよく展開することで安定した収益基盤を築いています。建設業特有の景気変動リスクはありますが、インフラ更新需要を背景に長期的な需要が期待できる企業です。
業績
– 純利益率・ROE・EPS –
建築需要や工事採算の影響を受けながらも、近年は安定した収益を確保しています。ここでは利益の推移と収益性、EPSから業績の安定性を確認します。
収益・純利益率・ROEの推移


売上高は比較的安定して推移する一方、純利益は年度によって変動しています。建設業では工事の完成時期や採算が利益に影響する点には注意が必要です。
純利益率とROEも年度によって変動するものの近年は比較的安定しています。収益性と資本効率も一定水準を維持できているようです。
EPSの推移
配当の持続性を確認するうえで重要なのがEPS(一株当たり利益)です。
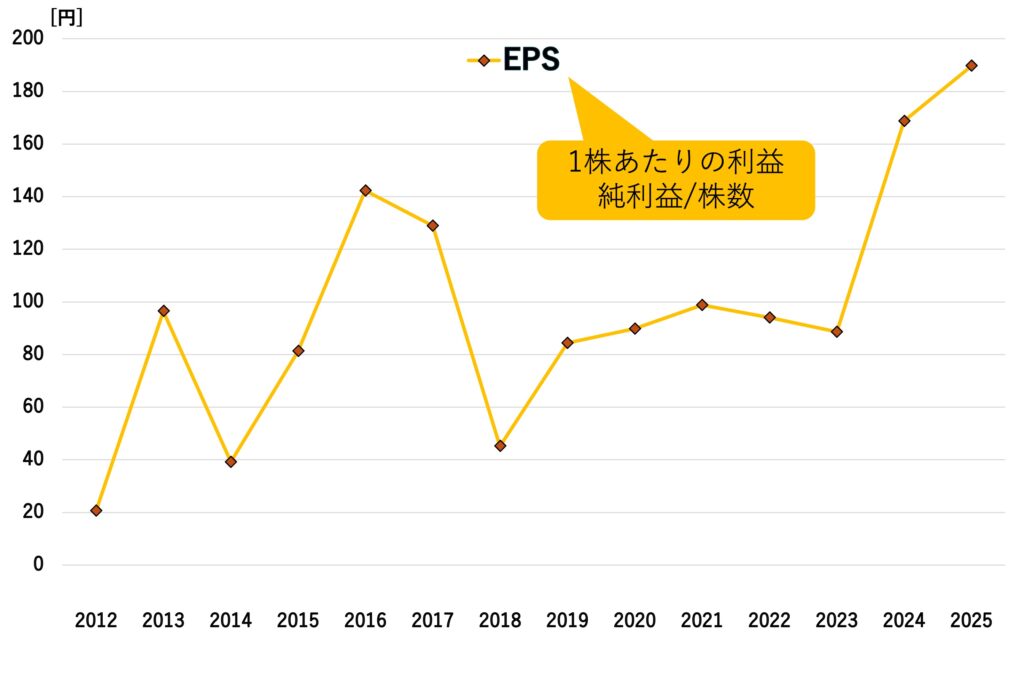
EPSは年度によって変動するものの、長期的には利益水準の改善に伴って上昇しています。安定した利益成長が続けば、今後の増配余力にもつながります。
今後も成長は期待できるか
今後は都市開発やインフラ更新、防災・国土強靭化などの建設需要が追い風になると考えられます。加えて、海外事業の拡大にも取り組んでおり、中長期的な成長が期待できます。一方、資材価格や人件費の上昇、工事採算の悪化には注意が必要です。
▼小豆の意見
業績は年度ごとの変動がありますが、術中残高は高水準。大きな成長よりも、安定した事業基盤から着実に利益を生み出す高配当株として評価しています。
財務
– 自己資本と有利子負債 –
財務面では、自己資本の充実と有利子負債の減少が進んでいます。財務体質の改善が高配当を支える安心材料になるか確認します。
自己資本の推移
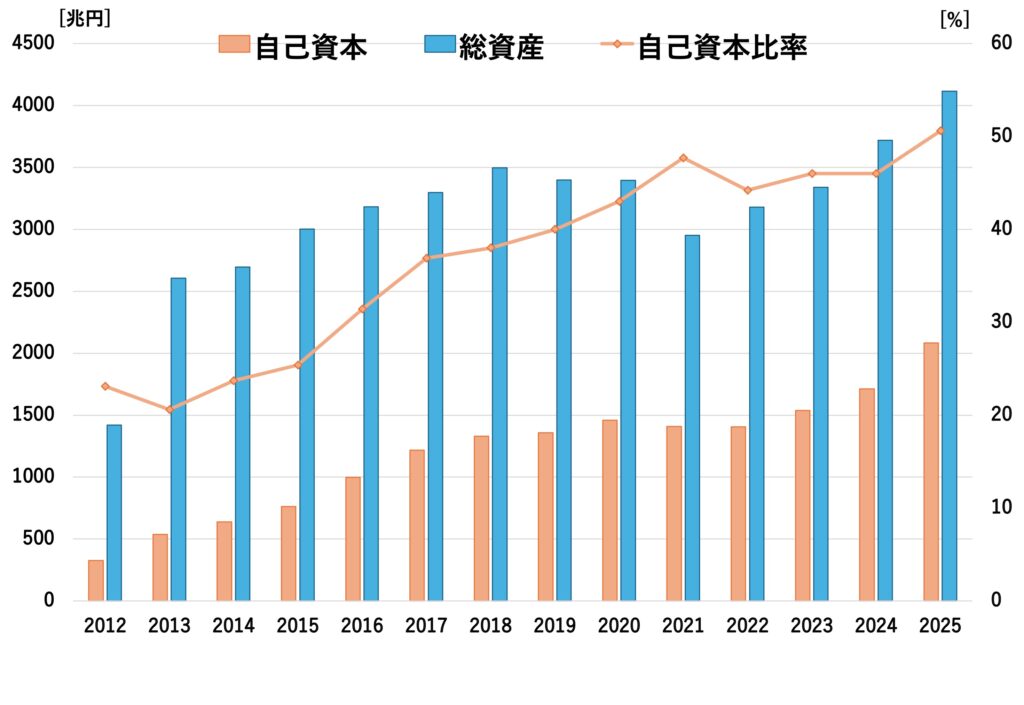
自己資本比率は長期的に上昇しており、財務の安定性は改善しています。借入に頼りすぎない、健全な財務体質を築いています。
有利子負債の推移
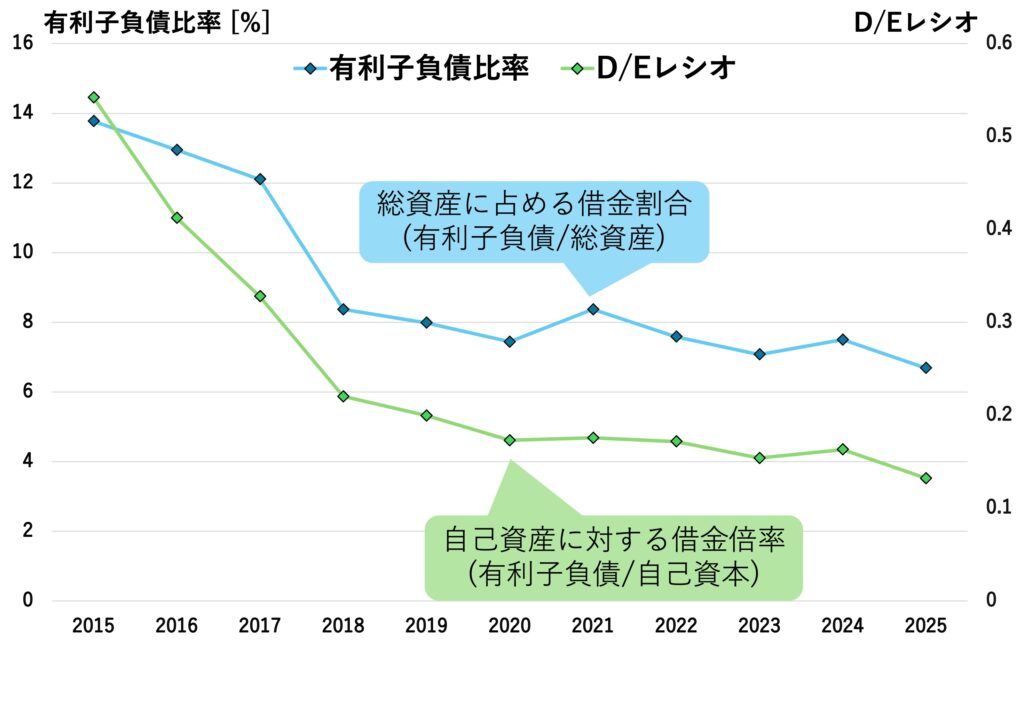
有利子負債は減少傾向にあり、それに伴って有利子負債比率とD/Eレシオも低下しています。財務の健全化が進んでいることが分かります。
▼小豆の意見
自己資本比率の上昇と有利子負債の減少は好印象。高配当を受け取りながら、長期で保有しやすい財務体質だと評価しています。
配当
– 利回り・配当性向 –
安藤ハザマは高い配当利回りに加え、累進配当を掲げています。過去の配当推移と配当方針から、今後の増配余力を確認します。
配当金の推移
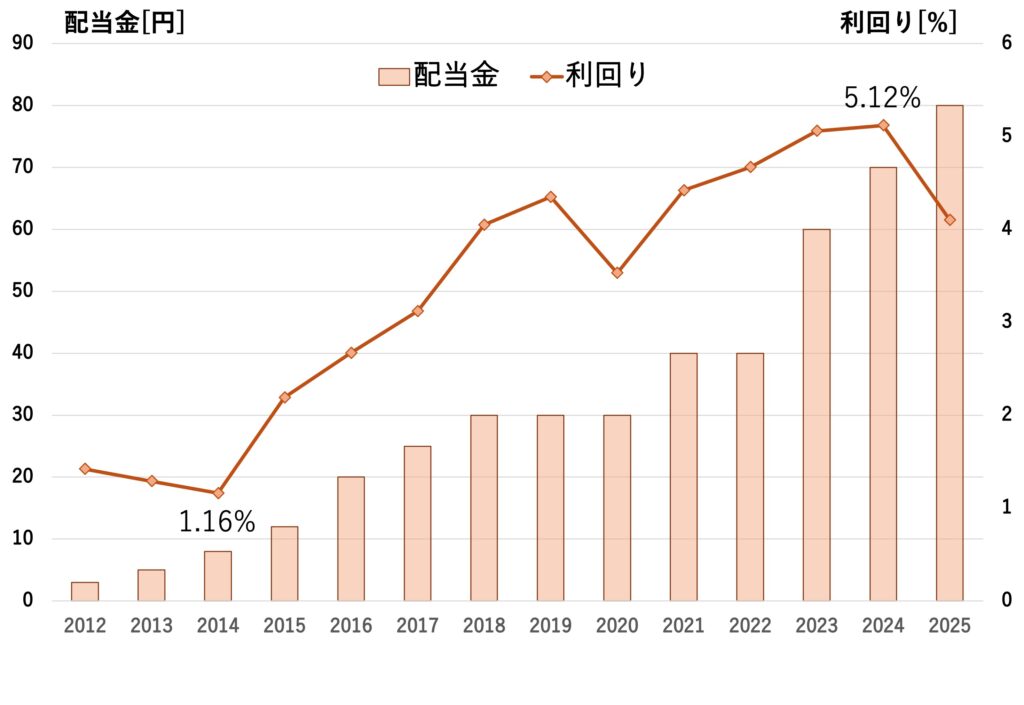
配当金は長期的に増加傾向にあり、近年は高い水準を維持しています。利回りも比較的高く、高配当株として魅力的な水準です。
過去10年の利回りの中央値は4.2%、75パーセンタイルは4.6%、年平均増配率は21%と高水準です。
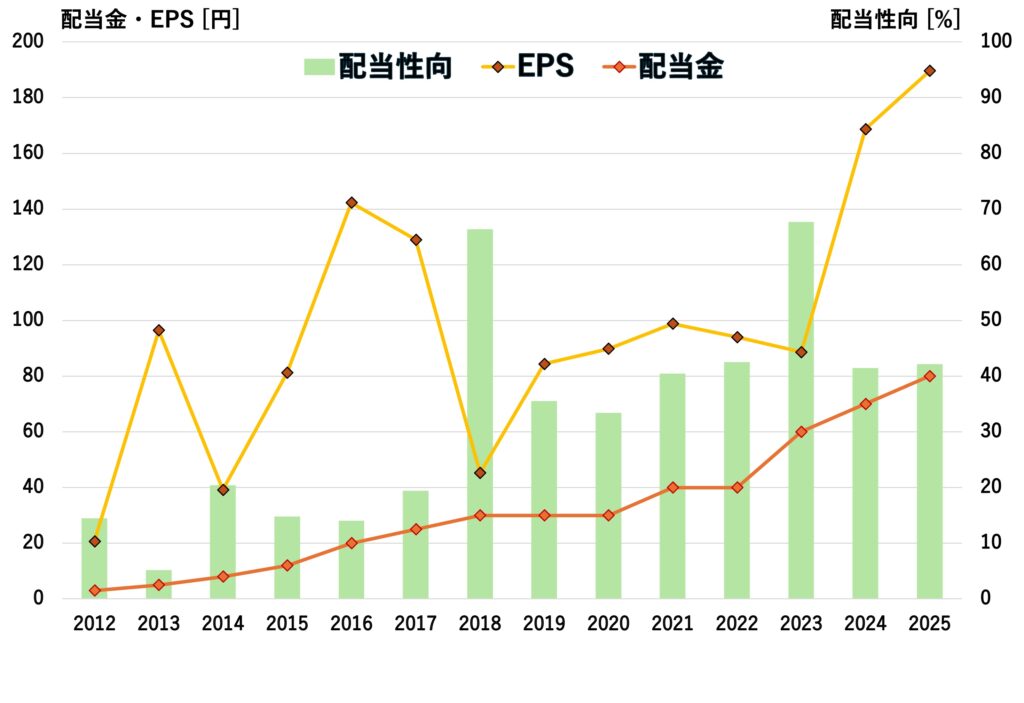
EPSは年度によって変動しますが、配当金は安定して増加しています。利益が一時的に減少した年度には配当性向が上昇する場面も見られます。
配当方針
安藤ハザマは「累進配当」を基本方針としており、原則として前年度の1株当たり配当金を下回らない配当を目指しています。さらに、一定の配当水準を確保するためにの下限配当も設定しており、利益が一時的に減少した場合でも、安定した株主還元を重視する姿勢が特徴です。
今後も増配は期待できるか
累進配当を掲げているため、今後も減配を避けながら増配を目指す姿勢が期待できます。受注残高が高水準で、財務体質も改善していることも増配余力を支える材料です。
▼小豆の意見
高利回りに加えて累進配当を採用している点が魅力。業績変動はあるものの、長期で配当を受け取りやすい投資家に適した銘柄です。
景気耐性・業績変動リスク
建設会社は景気や工事環境の影響を受けやすい業種です。ここでは、安藤ハザマの業績が変動する要因と、配当への影響について解説します。
業績が変動する要因
▶︎建設投資・公共投資
建設会社の売上は民間企業の設備投資や国・自治体による公共投資の規模に大きく左右されます。景気がいい時期やインフラ設備が進む局面では受注が増えやすく、業績の追い風となります。
▶︎資材価格・人件費
鉄鋼やセメントなどの建設資材価格や人件費の上昇は、工事コストの増加につながります。受注時に見込んだコストを上回ると利益率が低下し、業績に影響を与える可能性があります。
▶︎工事採算
建設会社は工事ごとの採算管理が重要です。設計変更や後期の遅れ、予想外のコスト増加などが発生すると、利益が圧迫されることがあります。
減配になる可能性はあるか
安藤ハザマは2011年度以降減配しておらず、2025年には累進配当を導入しました。そのため、短期的な業績悪化だけで直ちに減配する可能性は低いと考えられます。ただし、建設需要の大幅な減少や利益水準の悪化が長期間続く場合には、将来的な配当方針が見直される可能性もあります。
▼小豆の意見
建設業は景気や工事採算の影響を受ける業種ですが、安藤ハザマは長期間減配していない実績と累進配当が魅力です。景気敏感株であることを理解したうえで、長期保有したい高配当株の一つだと考えています。
まとめ
– 安藤ハザマの評価-
安藤ハザマは、安定した受注基盤と堅調な業績を背景に、安定配当と増配の両方を期待できる建設株です。2026年度から累進配当を導入し、2028年度までは年間配当80円以上を掲げていることから今後の株主還元にも期待できます。一方で建設業ならではの景気変動や資材価格・人件費の上昇には注意が必要です。
強みと弱み
▶︎ 強み
・安定した受注基盤
・土木・建築の両方を手掛ける事業基盤
・術中残高が今後の業績を支える
・累進配当の導入
・今後の増配が期待できる
▶︎ 弱み
・景気変動の影響を受ける
・資材価格・人件費の上昇リスク
・工事採算の悪化による業績変動
・建設業のため高い成長率は期待しにくい
こんな人におすすめ
安定した配当を受け取りながら、今度の増配も狙いたい人におすすめです。
特に、NTTなどの「守り銘柄」だけでは配当利回りや成長性が物足りない一方、資源株などの「攻め銘柄」には不安を感じる人にとって、ポートフォリオのバランスをとる銘柄として検討しやすいと思います。
安藤ハザマは
安定した建設需要と累進配当を武器に今後の増配も期待できる「バランス型」高配当株としてコア候補の一つに加えたい銘柄です。
小豆も最近数株ずつ購入しています!
大きくなーれ!!🌱


コメントを残す