
ブログ見に来てくださってありがとうございます!
いつか大木になることを夢見る小豆です🌱
今回は住友林業(1911)
「木の家」で知られる大手住宅メーカーですが、現在の成長を支えているのは国内住宅だけではありません。
★この記事の結論・注目ポイント★
▶︎結論
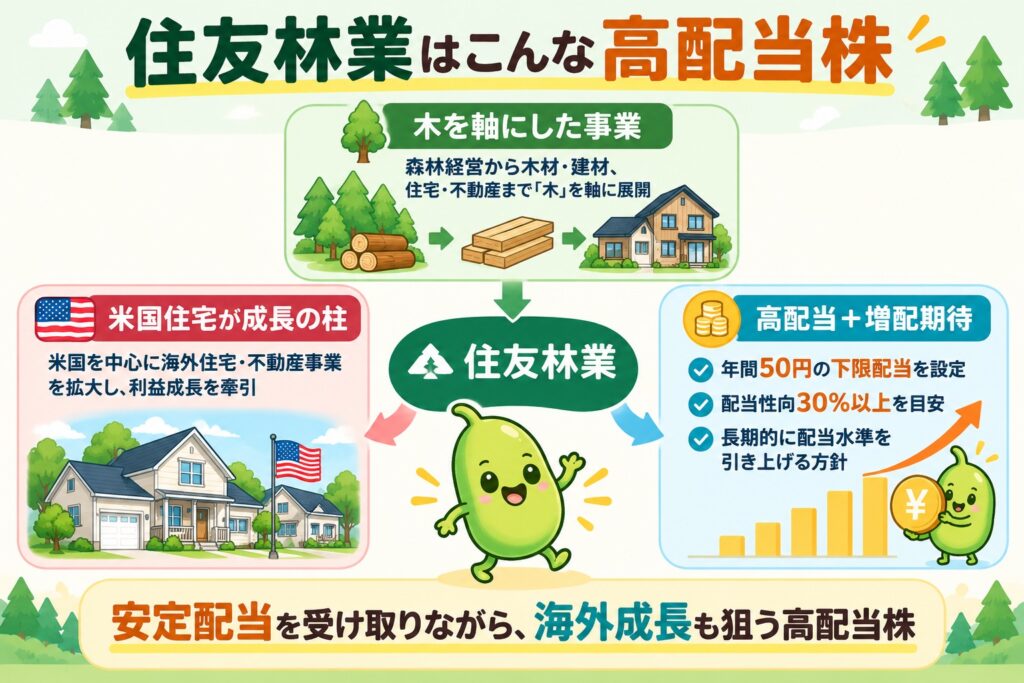
住友林業は、安定した配当に加えて米国住宅事業による成長も期待できる「成長型の高配当株」と考えています。
▶︎注目ポイント
・「木」を軸に住宅・不動産まで展開するビジネスモデル
・米国住宅事業が成長を支える大きな柱
・利益成長とともに今後も増配を続けられるかを分析
🫛Dr.小豆の評価
おすすめ度★★★★☆ コア枠 ★★★★☆
配当安定性★★★★☆ 増配期待★★★★★
財務健全性★★★☆☆ 景気耐性★★★☆☆
総合評価 A
住友林業は国内の木造住宅メーカーというイメージが強いですが、現在は米国を中心とした海外住宅・不動産事業が大きく成長しています。
国内住宅市場の縮小が予想される中でも、海外へ成長の軸を広げている点は大きな特徴です。
高配当株としても、安定した配当に加えて利益成長による増配を期待できる点が魅力となっています。
この記事では
住友林業のビジネスモデル・業績・財務・配当・景気耐性を確認しながら、長期保有に向いている高配当株なのかどうかを深掘りしていきます。
基本情報と高配当株としての立ち位置
基本情報
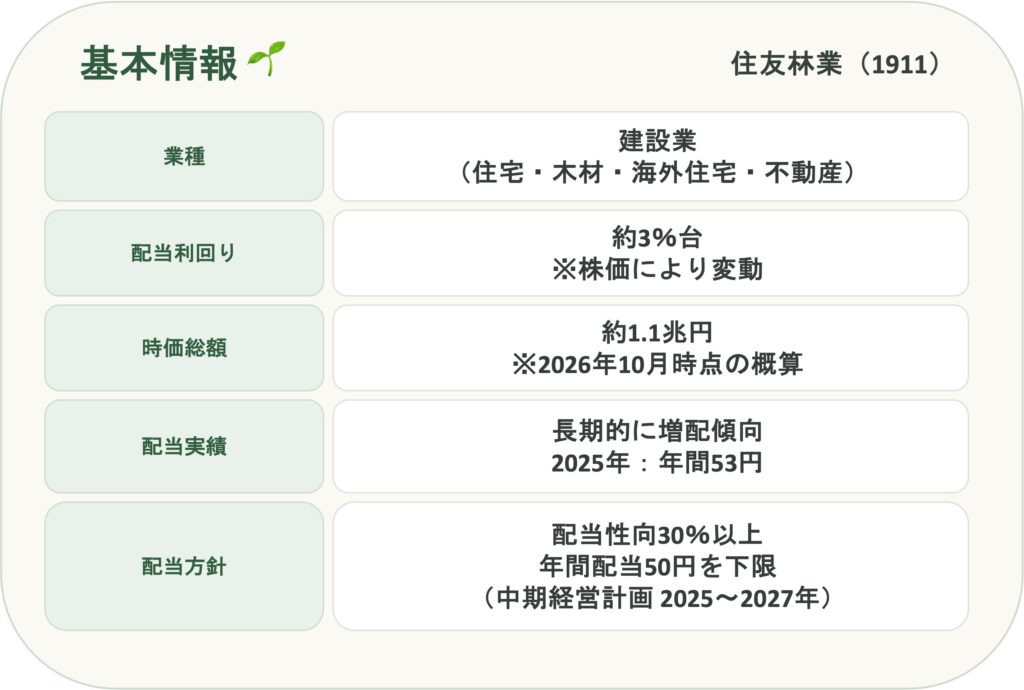
住友林業は、「木」を軸として国内の注文住宅だけでなく、海外住宅・不動産、木材・建材、森林事業などを幅広く展開する企業です。
特に近年は米国を中心とした海外住宅・不動産事業が成長しており、国内の木造住宅メーカーというイメージだけでは捉えられない企業となっています。
高配当株としては、2025~2027年の中期経営計画で
「配当性向30%以上、年間配当金50円を下限」
とする株主還元方針を掲げています。
利益水準に応じた還元を基本としながら、下限配当を設定することで安定した配当にも配慮した方針となっています。
高配当株の中での立ち位置
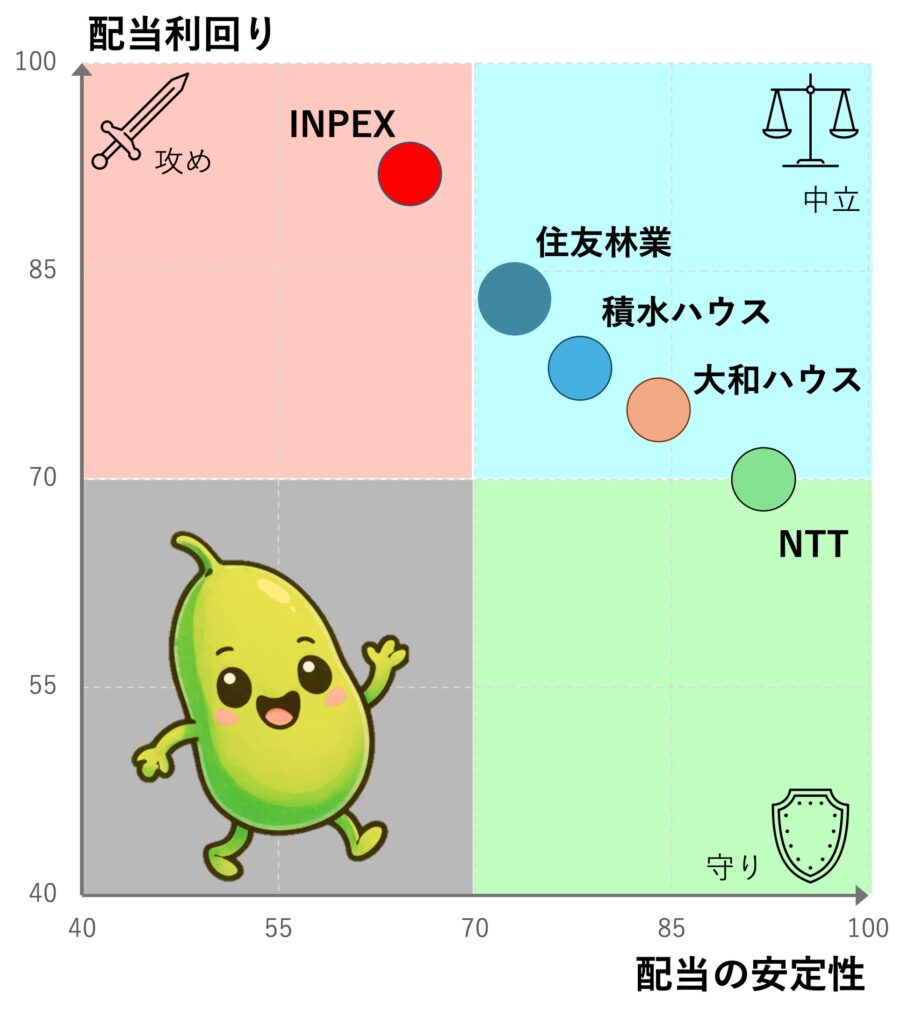
住友林業は、
安定した配当に加えて利益成長による増配も期待したい高配当株です。
下限配当が設定されているものの、業績に応じて配当が変動するため、大和ハウスほど配当安定性を重視した銘柄ではありません。
一方で、米国住宅事業を中心に成長余地があり、利益成長による増配を期待できることが魅力です。
積水ハウスや大和ハウスよりもやや成長性を重視した「成長型の高配当株」と位置付けています。
▼小豆の意見
住友林業を、安定配当だけを目的に保有する銘柄ではなく、配当を受け取りながら利益成長と増配も狙う銘柄として評価しています。
米国住宅事業への依存度が高まっているため業績変動には注意が必要ですが、国内住宅市場の縮小に対して海外に成長の柱を持っている点は大きな魅力です。
高配当株ポートフォリオでは、守りよりも「バランス~やや攻め」に近い銘柄だと考えています。
向いている人
住友林業は次のような投資家に向いています。
・配当だけでなく増配も期待したい人
・高配当株にもある程度の成長性を求める人
・海外住宅市場の成長を取り込みたい人
現在の配当だけでなく、将来的な利益成長と増配を期待して長期保有したい人と相性のいい銘柄です。
向いていない人
一方で住友林業は次のような投資家には向いていないかもしれません。
・減配リスクをできるだけ避けたい人
・業績の安定性を最優先したい人
・海外住宅市場や為替の影響を受ける銘柄を避けたい人
米国住宅市場や金利、為替などの影響を受けるため、大和ハウスのような安定性を最優先する高配当株とは少し性格が異なります。
「安定配当+成長による増配」を狙う高配当株と考えると、住友林業の魅力が分かりやすいと思います。
ビジネスモデル
住友林業の最大の特徴は、
「木」を軸に幅広い事業を展開していることです。
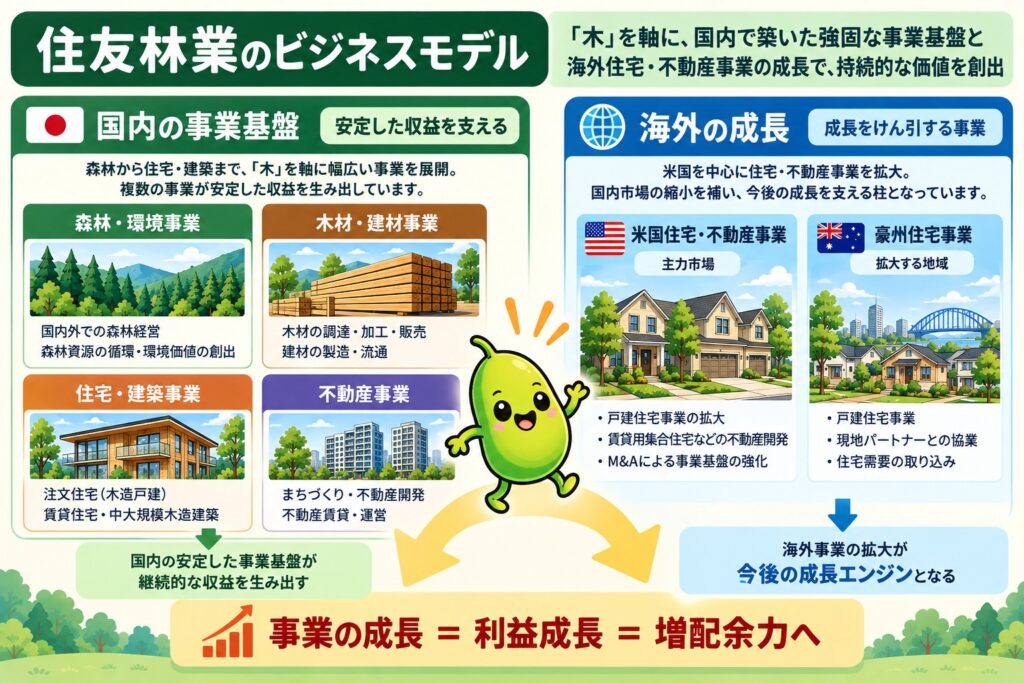
森林経営から木材・建材、住宅、海外住宅、不動産まで、木に関わる幅広い事業をグループ内で展開しています。
ここでは住友林業ならではのビジネスモデルと、今後の成長を支える海外事業について見ていきます。
木を軸にした幅広い事業
住友林業というと、国内の木造注文住宅をイメージする人も多いと思います。
しかし実際には、森林経営から木材・建材の製造・流通、国内外での住宅販売、不動産開発など、「木」を軸に幅広い事業を展開しています。
森林を育て、木材を流通・加工し、住宅や建築物として活用するところまで関わっていることが特徴です。
単なる住宅メーカーではなく、「木」に関する川上から川下まで幅広く事業を展開している企業と言えます。
成長を支える海外住宅事業
現在の住友林業を見るうえで、特に重要なのが海外住宅・不動産事業です。
米国や豪州などで戸建住宅事業を展開しており、特に米国は住友林業の成長を支える重要な市場となっています。
国内では人口減少による住宅市場の縮小が予想される一方、海外に成長の柱を持つことで、国内住宅市場だけに依存しない収益構造を構築しています。
さらに戸建住宅だけでなく、米国では賃貸用集合住宅などの不動産開発にも事業を広げています。
今後の住友林業の利益成長を考えるうえでは、国内住宅よりも海外住宅・不動産事業の成長に注目です。
積水ハウス・大和ハウスとの違い
同じ住宅メーカーでも、3社の強みには違いがあります。
積水ハウスは住宅を軸に国内外へ事業を広げる企業。
大和ハウスは物流施設や商業施設、賃貸住宅など、住宅以外にも幅広く事業を分散している企業。
それに対して
住友林業は「木」を軸とした事業基盤と海外住宅事業の成長が特徴です。
特に米国住宅市場への積極的な展開は、住友林業の成長性を考えるうえで大きなポイントになります。
▼小豆の意見
住友林業は、国内の木造住宅メーカーというよりも、「木を軸に世界で住宅・不動産事業を展開する企業」として見ています。
大和ハウスの強みが事業分散による「安定性」なら、住友林業の強みは海外住宅事業による「成長性」です。
一方で、米国住宅市場への依存度が高まれば、米国の景気や金利の影響も受けやすくなります。
この成長性と業績変動リスクの両方をどう評価するかが、住友林業を高配当株として見るうえで重要だと考えています。
業績
– 純利益率・ROE・EPS –
住友林業は国内住宅だけでなく、米国を中心とした海外住宅・不動産事業を拡大することで、近年大きく業績を伸ばしています。
ここでは売上・利益の推移や収益性から、今後の成長と増配余力について見ていきます。
収益・純利益率・ROEの推移
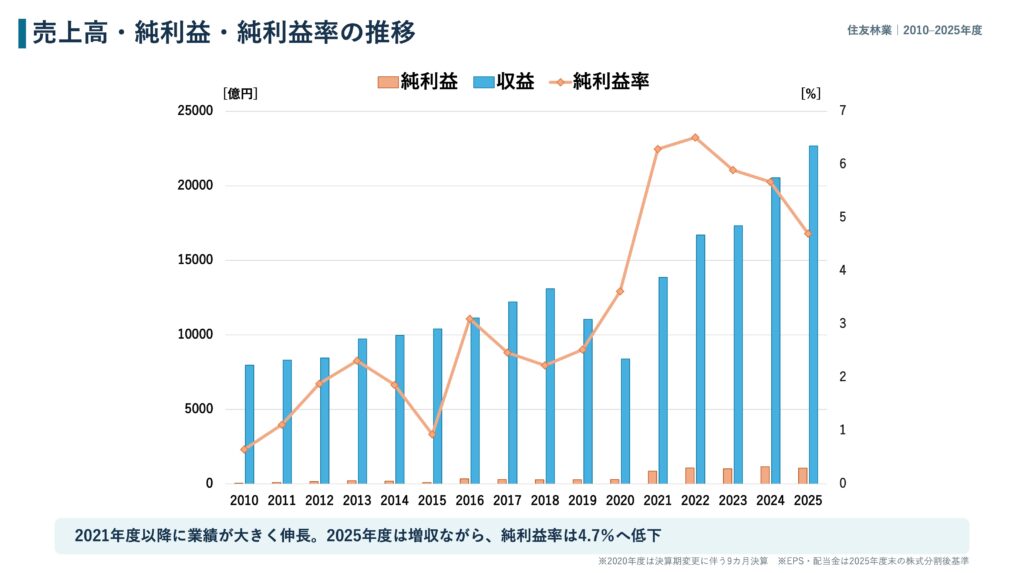
売上高は長期的に拡大しており、特に2021年度以降は利益水準も大きく上昇しています。
2025年度の売上高は2兆2,675億円まで拡大した一方で、純利益は1,066億円、純利益率は4.7%まで低下しました。
売上高は伸びているものの、直近では利益率が低下している点には注意が必要です。
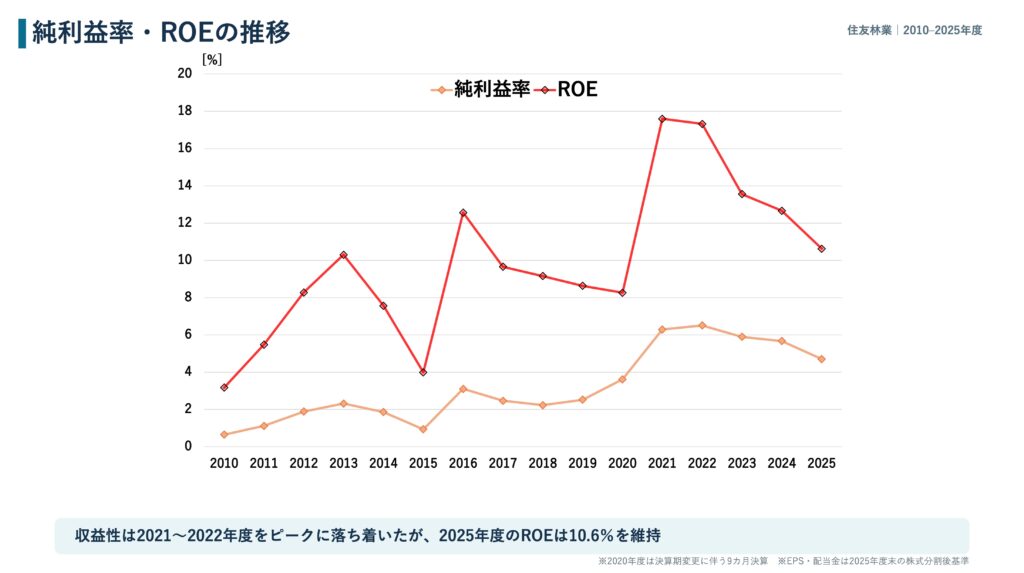
ROEも2021〜2022年度には17%台まで上昇しましたが、その後は徐々に低下しています。
それでも2025年度は10.6%と、一定の資本効率を維持しています。
今後は事業規模の拡大だけでなく、海外住宅事業を中心に収益性を維持できるかにも注目です。
EPSの推移
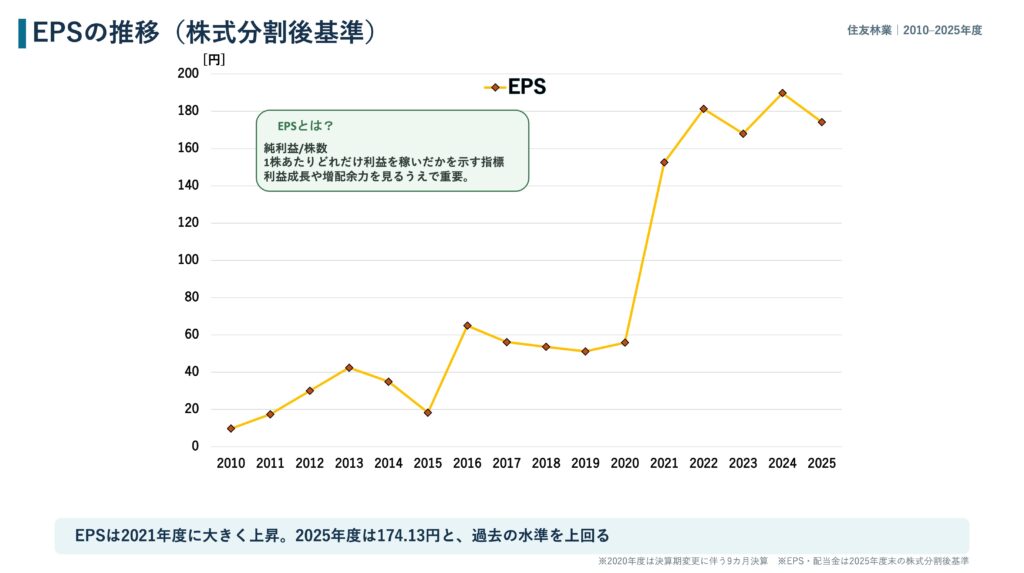
EPSも2021年度を境に大きく上昇し、利益水準が一段上がったことが分かります。
2025年度は174.13円と前年から低下したものの、2020年度以前と比較すると高い水準を維持しています。
配当の原資となるEPSが長期的に成長していることは、今後の増配を考えるうえでもプラス材料です。
今後の成長戦略
今後の成長を考えるうえで、
最も重要なのが海外住宅・不動産事業です。
国内では人口減少による住宅市場の縮小が予想されますが、住友林業は米国を中心に海外住宅事業を拡大しています。
今後も海外での住宅販売や不動産開発を拡大することで、国内住宅市場の縮小を補いながら、さらなる利益成長を目指しています。
一方で、海外事業の存在感が大きくなるほど、米国の住宅市況や金利、為替などの影響も受けやすくなります。
実際に2021年度以降の成長は米国住宅事業を成長の柱としたことに加えて円安が追い風となっていますが、2025年度は米国の金利高止まりで米国戸建住宅の販売戸数が減少しているようです。
海外事業の拡大が売上だけでなく、利益やEPSの成長につながっていくかが今後のポイントです。
▼小豆の意見
住友林業の業績を見ると、2021年度を境に「利益水準が一段上がった企業」という印象を持ちました。
一方で、2025年度は売上高が過去最高水準まで拡大する中でも、純利益・純利益率・ROEは低下しています。
今後も売上を伸ばすだけでなく、海外住宅事業でしっかり利益を確保できるかが重要です。
米国住宅市場の影響を受けやすい点には注意が必要ですが、利益成長が続けば、長期的な増配を支える大きな力になると考えています。
財務
– 自己資本と有利子負債 –
海外住宅・不動産事業の拡大とともに、住友林業の総資産も大きく増加しています。
ここでは自己資本と有利子負債の推移から、積極的な成長投資を続けながら財務の健全性を維持できているのかを確認していきます。
自己資本の推移
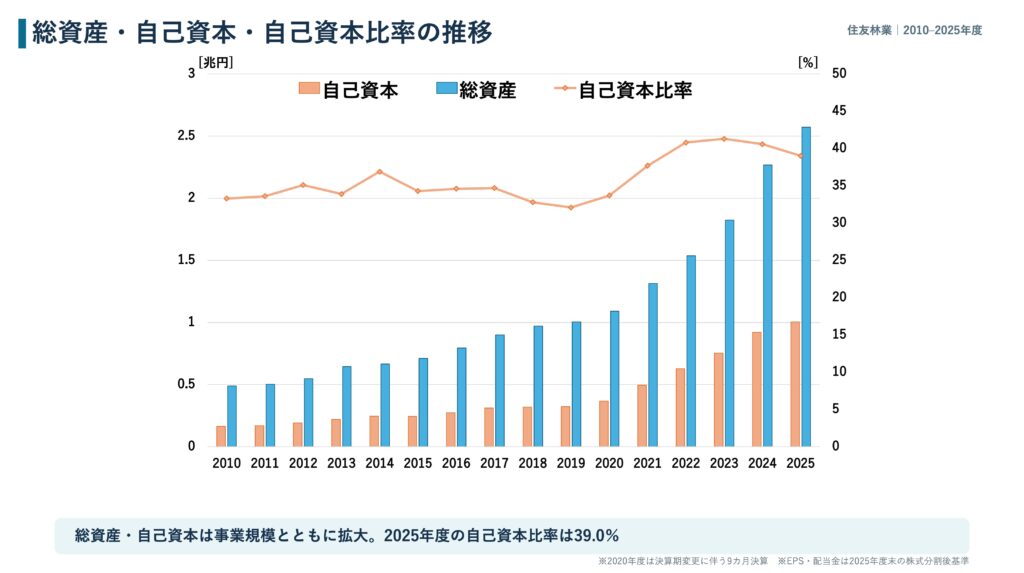
総資産・自己資本ともに長期的に増加しており、特に2021年度以降は事業規模の拡大とともに大きく伸びています。
2025年度には総資産が約2.57兆円、自己資本も約1.00兆円まで増加しました。
自己資本比率は39.0%となっており、積極的に事業を拡大する中でも一定の財務健全性を維持しています。
有利子負債の推移
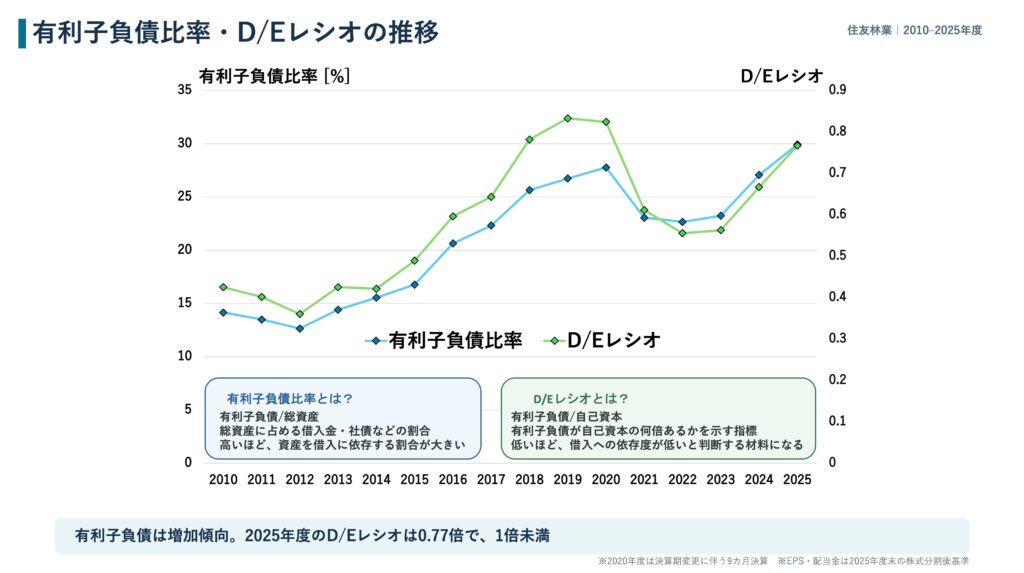
一方で、近年は有利子負債も増加しています。
2025年度の有利子負債比率は約30%、D/Eレシオは0.77倍まで上昇しました。
D/Eレシオは依然として1倍を下回っていますが、2022年度の0.56倍を底に上昇傾向となっています。
海外住宅・不動産事業への積極的な投資を進めていることから、今後は事業成長とともに有利子負債の動きにも注目です。
▼小豆の意見
小豆は、住友林業の財務について「成長投資を進めながら、一定の健全性を維持している」と考えています。
自己資本は着実に積み上がっており、現時点で財務面に大きな不安を感じる水準ではありません。
一方で、直近は総資産の拡大とともに有利子負債やD/Eレシオも上昇しています。
海外事業への投資が今後の利益成長につながれば問題ありませんが、成長投資による借入の増加と財務健全性のバランスは、今後も確認していきたいポイントです。
配当
– 利回り・配当性向 –
長期的に配当水準を引き上げてきた住友林業。
ここでは配当金や配当性向の推移、現在の配当方針から、今後も安定した増配が期待できるのかを見ていきます。
配当金の推移
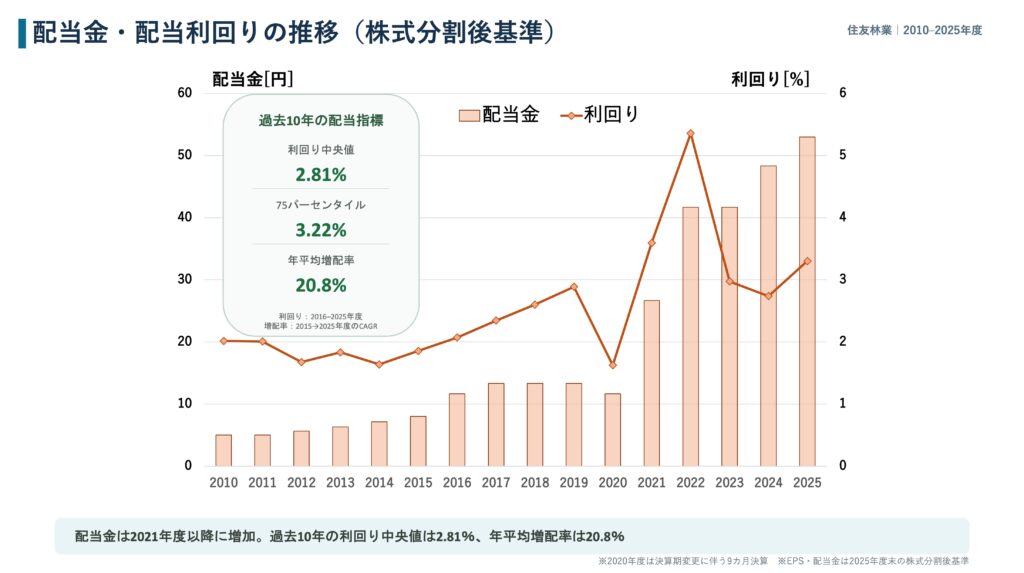
住友林業の配当金は、長期的に見ると大きく増加しています。
特に利益水準が一段上がった2021年度以降は、配当金も大きく引き上げられました。
2020年度は一見すると減配していますが、これは決算期変更に伴う9カ月間の変則決算によるものです。
また、途中には配当据え置きの年度もあるため、毎年増配する「連続増配銘柄」ではありません。
一方で、変則決算となった2020年度を除けば長期間減配しておらず、長期的には配当を着実に拡大してきた企業と言えます。
2025年度の年間配当は53円、期末株価ベースの配当利回りは3.30%となっています。
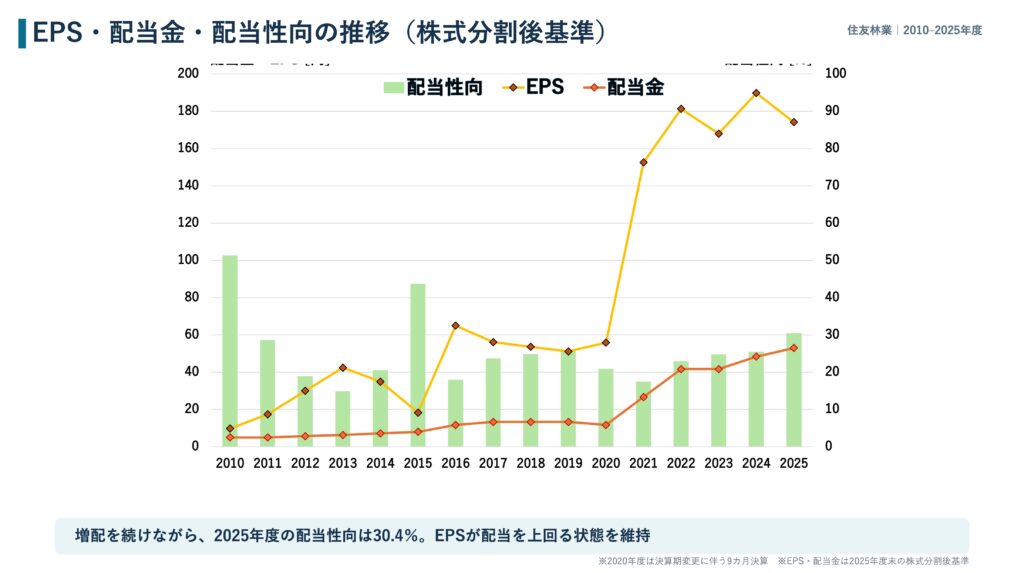
2021年度以降はEPSの大幅な成長に合わせて、配当金も大きく増加しています。
2025年度はEPS174.13円に対して配当金53円、配当性向は30.4%となりました。
利益に対して無理のない範囲で配当しており、これまでの増配が利益成長に支えられてきたことが分かります。
配当方針
住友林業は2025〜2027年の中期経営計画で、
「配当性向30%以上、年間配当金50円を下限」
とする株主還元方針を掲げています。
毎年の増配を約束する累進配当ではありませんが、50円の下限配当が設定されていることは、高配当株として安心材料になります。
一方で、基本的には利益水準に応じて配当する方針のため、利益が成長すれば、それに伴う増配も期待できます。
今後増配は期待できるのか
今後の増配を考えるうえで重要なのは、米国を中心とした海外住宅・不動産事業の成長です。
住友林業は2021年度以降に利益水準が大きく上昇し、それに合わせて配当金も大幅に増加しました。
今後も海外事業の成長によってEPSを伸ばすことができれば、さらなる増配も期待できます。
一方で、住友林業は累進配当ではないため、毎年の増配が保証されているわけではありません。
米国住宅市況や金利などによって利益が低迷すれば、配当が据え置きとなる可能性もあります。
「50円の下限配当による安定性」と「利益成長による増配期待」の両方を持つ銘柄として、今後の利益と配当の推移に注目です。
▼小豆の意見
小豆は、住友林業の配当について
「安定配当と増配期待のバランスが魅力」と考えています。
毎年増配する連続増配銘柄ではありませんが、長期的には利益成長とともに配当水準を大きく引き上げてきました。
さらに50円の下限配当が設定されているため、一定の配当を確保しながら、利益成長による増配も期待できます。
米国住宅市場の影響を受けて業績が変動しやすい点には注意が必要ですが、「配当を受け取りながら成長も狙う」という住友林業の特徴が、最も表れている部分だと感じています。
景気耐性・業績変動リスク
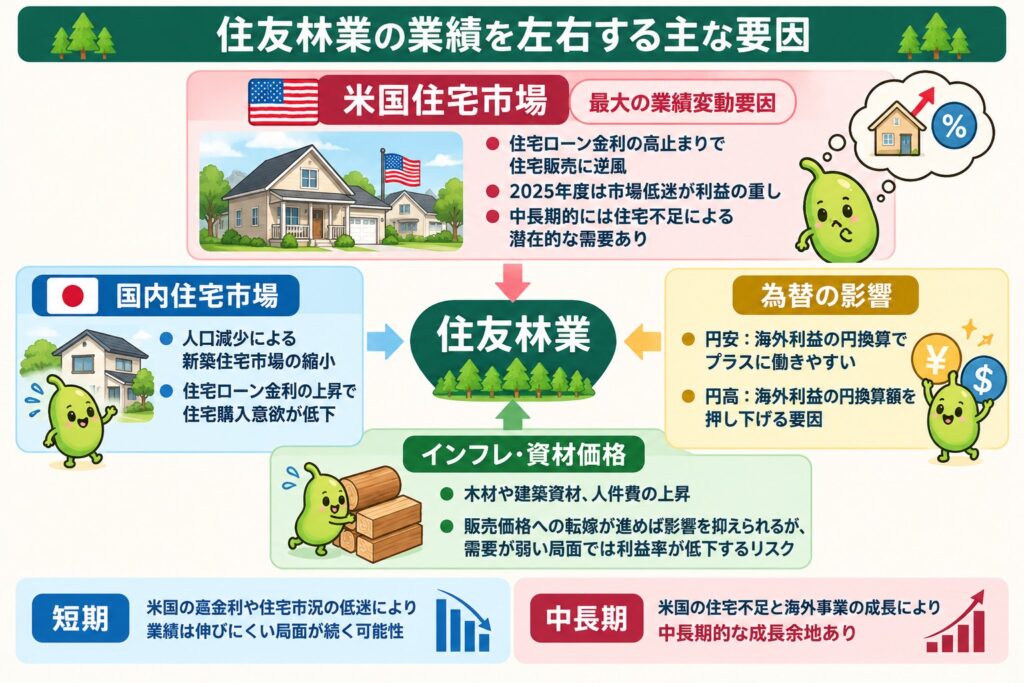
米国を中心とした海外住宅事業の成長によって、利益水準を大きく引き上げてきた住友林業。
一方で、海外住宅事業の存在感が大きくなったことで、米国の住宅市況や金利が業績に与える影響も大きくなっています。
米国住宅市況の影響
住友林業で最も注意したいのが、
米国住宅市場の動向です。
米国の住宅ローン金利は高い水準が続いており、住宅購入者の負担増加が住宅販売の逆風となっています。
住友林業でも2025年度は米国住宅事業の市場低迷が利益を押し下げており、短期的には利益が伸びにくい状況が続く可能性があります。
一方、米国では住宅不足が続いている、ともされており、中長期的な住宅需要には期待できます。
金利の影響
金利上昇は住宅メーカーにとって大きなリスクです。
米国では住宅ローン金利の高止まりが住宅販売の重しとなっており、日本でも住宅ローン金利が上昇すれば、住宅購入意欲の低下につながります。
また、不動産開発に必要な資金調達コストが増える点にも注意が必要です。
インフレ・資材価格の影響
木材や建築資材、人件費の上昇は、住宅事業の利益率を低下させる要因になります。
販売価格への転嫁が進めば影響を抑えることができますが、住宅需要が弱い局面では値上げが難しくなる可能性があります。
売上だけでなく、利益率の推移にも注目です。
為替の影響
海外事業の割合が大きい住友林業は、為替変動の影響も受けます。
円安は海外利益を円換算する際にはプラスに働きやすい一方、円高になれば海外利益の円換算額を押し下げる要因となります。
米国事業そのものの成長だけでなく、為替によって業績が変動する点にも注意が必要です。
国内住宅市場の縮小
日本では人口減少に伴い、中長期的には新築住宅市場の縮小が予想されます。
住友林業は海外住宅・不動産事業を拡大することで、国内住宅市場だけに依存しない事業構造への転換を進めています。
国内市場の縮小を海外事業の成長で補えるかが、今後の成長を左右するポイントです。
▼小豆の意見
住友林業は住宅メーカーの中では
「成長性が高い一方、業績変動も比較的大きい銘柄」と考えています。
現在は米国の高金利が住宅販売の重しとなっており、短期的には利益の伸び悩みや収益性の低下に注意が必要です。
一方で、米国では住宅不足を背景とした潜在需要があり、金利や住宅市況が改善すれば再び成長する余地があります。
短期的な米国住宅市場の低迷と、
中長期的な成長余地。
この両方を見ながら保有したい銘柄だと考えています。
まとめ
– 住友林業の評価-
住友林業は、国内の木造住宅だけでなく、米国を中心とした海外住宅・不動産事業を大きく成長させている企業です。
高配当株として見ても、安定した配当に加えて利益成長による増配を期待できる点が魅力です。
住友林業の強み
住友林業の強みは、
・「木」を軸にした独自のビジネスモデル
・米国住宅を中心とした海外事業の成長
・長期的に配当水準を引き上げている
・年間50円の下限配当を設定
といった点です。
特に2021年度以降は米国住宅事業の成長によって利益水準が一段上がり、それに合わせて配当金も大きく増加しています。
注意したいポイント
一方で注意したいのが、米国住宅市場の影響を受けやすいことです。
現在は米国の高金利や住宅市況の低迷が逆風となっており、直近では利益率やROEも低下しています。
また、海外事業への積極的な投資によって、有利子負債が増加している点にも注意が必要です。
短期的には業績が伸びにくい局面も想定しながら、米国住宅市場の回復や利益率の改善を確認していきたいところです。
小豆のまとめ
小豆は住友林業を、
「配当を受け取りながら、海外事業による成長と増配も狙う高配当株」
と考えています。
大和ハウスのように事業分散による安定性を強みとする銘柄とは少し異なり、住友林業は米国住宅事業の成長性が大きな魅力です。
その分、米国の金利や住宅市況によって業績が変動するリスクもあります。
短期的な業績だけを見るのではなく、米国住宅市場の回復と海外事業の成長を見ながら、長期的な利益・EPS・配当の成長を期待したい銘柄です。
安定性だけでなく成長性も取り入れたい高配当株投資家にとって、ポートフォリオの選択肢になり得る銘柄だと考えています。
高配当株には、それぞれ異なる強みとリスクがあります。
各記事も参考にしながら、自分の投資方針に合った優良な高配当株を一緒に探していきましょう。
小豆は、一旦は積水ハウスのみの保有とし、住友林業は米国住宅市場や利益率の動向を見ながら、余裕が出てきたタイミングで大和ハウスとともに購入を検討したいと思っています。
大きくなーれ🌱


コメントを残す